Un crédit de 250 000 FCFA se décaisse en dix minutes. Sa première mensualité oubliée peut occuper un agent de recouvrement pendant trois semaines. Toute la difficulté de la microfinance ivoirienne tient dans cet écart : l’institution sait accorder vite, elle relance lentement. Prenez une institution de microfinance de Yopougon : huit mille crédits actifs, six agents de recouvrement, des journées entières passées au téléphone, et des dossiers qui glissent doucement vers le contentieux sans que personne ne les ait jamais vraiment traités.
Réponse courte : un agent IA de relance prend en charge les appels sortants de recouvrement. Il joint l’emprunteur en français ou en langue locale, rappelle l’échéance, comprend le motif du retard, propose un échéancier ajusté au profil de risque, enregistre la promesse de paiement, puis passe la main à un agent humain dès que le dossier devient conflictuel ou complexe. L’objectif n’est pas de remplacer vos agents, mais de faire en sorte que chaque emprunteur joignable soit réellement appelé, au bon moment, avec la bonne proposition.
Ce que six agents peuvent réellement faire en une journée
Une journée de recouvrement commence presque toujours par une liste. Dans beaucoup d’institutions, elle est encore imprimée le matin : numéro de crédit, nom, montant échu, nombre de jours de retard. Les agents commencent logiquement par les montants les plus élevés et les retards les plus anciens. Les petits retards — dix mille, vingt-cinq mille FCFA — attendent leur tour. Ils attendent si bien qu’au bout de trois ou quatre mois, ils deviennent des dossiers de contentieux que personne n’a jamais réellement travaillés.
Le second gisement perdu, c’est le temps. Sur une liste de deux cents appels, une part importante n’aboutit pas : numéro injoignable, client en réunion, emprunteur qui promet de rappeler. L’agent reprend la même liste le lendemain, sans savoir si la situation a bougé. Ce n’est pas un problème de compétence. C’est un problème de volume et de traçabilité. L’Association des systèmes financiers décentralisés de Côte d’Ivoire, qui fédère le secteur, publie justement des données suivies sur l’encours de crédit et la qualité des portefeuilles : asfdc.org — des indicateurs que les dirigeants regardent de près.
Un impayé coûte deux fois, et la deuxième fois est silencieuse
Le premier coût est visible. Une créance en souffrance doit être provisionnée, et les règles prudentielles applicables aux systèmes financiers décentralisés de l’UEMOA classent les créances selon leur ancienneté. Plus un retard vieillit, plus il pèse sur le résultat de l’exercice et sur le ratio de portefeuille à risque.
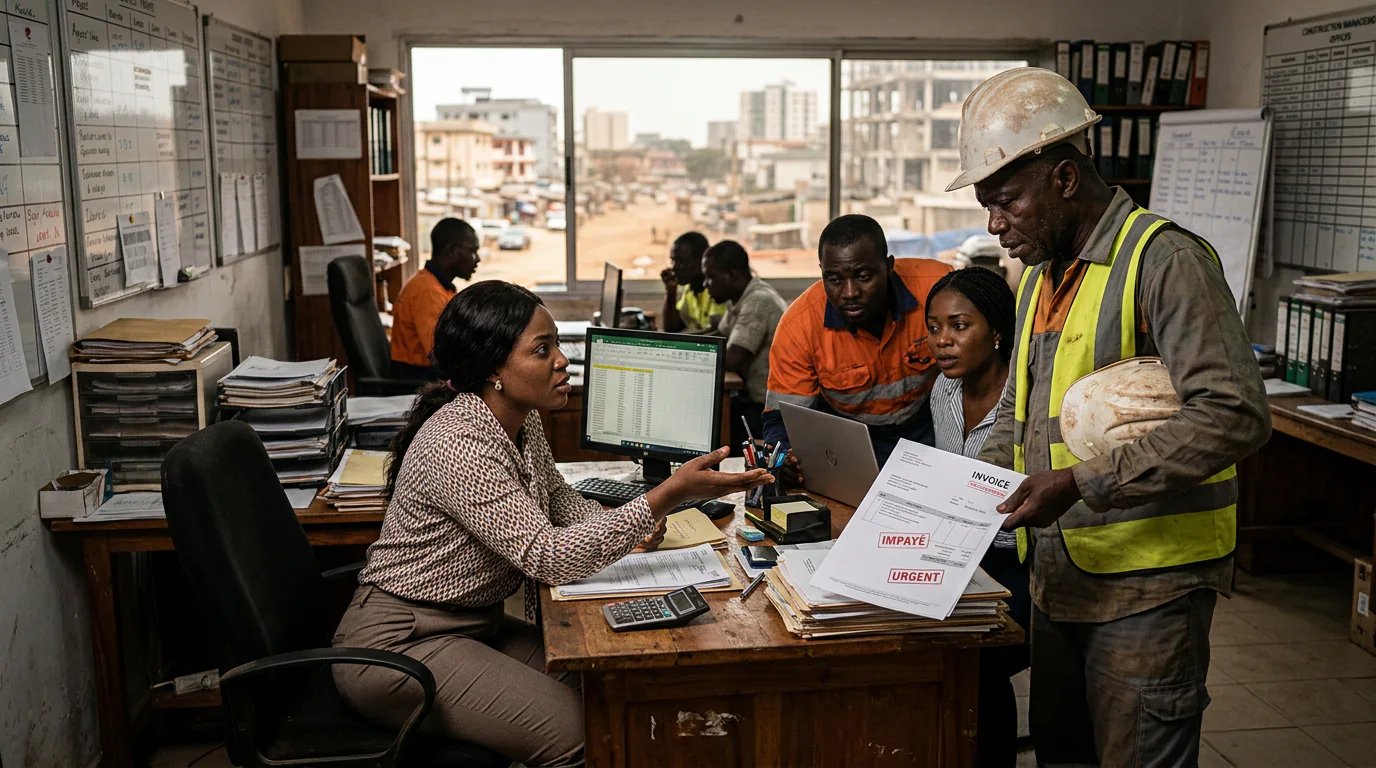
Le deuxième coût ne figure dans aucun état financier. Dans un marché de quartier, tout se sait. Un emprunteur appelé cinq fois en deux jours, parfois devant sa famille ou ses clients, ne raconte pas cela comme un incident administratif : il le raconte comme une humiliation. Et il le raconte à ses voisins, à son groupement, à son fournisseur. Pour une institution dont le modèle repose sur la confiance et la caution solidaire, ce bouche-à-oreille coûte plus cher que le crédit lui-même. Toute la ligne de conduite d’un dispositif de relance tient dans cette phrase : recouvrer sans casser la relation.
Ce qu’un agent IA vocal fait entre deux sonneries
Un agent IA vocal est un programme capable de mener une conversation téléphonique, de comprendre les réponses de son interlocuteur et d’exécuter des actions dans votre système d’information : lire un échéancier, enregistrer une promesse, déclencher un message. Concrètement, dans une institution de microfinance, il s’insère dans un parcours en six temps.
1. Chaque matin, le système extrait du logiciel de crédit la liste des échéances dépassées, avec l’historique de paiement et le canal utilisé par l’emprunteur.
2. L’agent appelle, se présente au nom de l’institution, vérifie qu’il parle bien au bon titulaire du crédit.
3. Il écoute le motif : oubli, difficulté temporaire, contestation d’un montant, changement de numéro, activité ralentie.
4. Il propose un échéancier calculé à partir du profil de risque — un montant que l’emprunteur peut réellement tenir, pas un montant théorique.
5. Il enregistre la promesse, puis envoie un rappel écrit avec la référence de paiement, exploitable sur Orange Money, MTN MoMo, Moov Money ou Wave.
6. Il escalade vers le conseiller humain si le dossier est contesté, si le montant est élevé, ou si l’emprunteur demande explicitement à parler à quelqu’un.
C’est là que se joue la différence avec un simple serveur vocal. Un agent IA connecté à vos outils ne se contente pas de laisser un message : il agit sur le dossier, et il laisse une trace exploitable par le conseiller qui reprend la main. Les relances écrites, elles, s’appuient sur une plateforme d’envoi de SMS pour rester dans le canal que l’emprunteur consulte vraiment.
Le recouvrement automatisé est-il autorisé pour une institution de microfinance en Côte d’Ivoire ?
Oui, sous conditions. La BCEAO, qui régit les systèmes financiers décentralisés de l’UEMOA, encadre la relation entre l’institution et son emprunteur, notamment la protection de la clientèle : bceao.int. En Côte d’Ivoire, s’ajoute le cadre de protection des données personnelles, porté par la loi n° 2013-450 et contrôlé par l’ARTCI. Un dispositif de relance automatisée doit donc respecter quelques règles simples : une finalité déclarée, une base légale pour traiter le numéro de téléphone, une durée de conservation limitée, et un droit de retrait effectif pour l’emprunteur.
Le second garde-fou n’est pas juridique, il est relationnel. Un agent IA qui appelle dix fois par semaine transforme un client en contentieux. Il faut plafonner les tentatives, respecter des plages horaires raisonnables, varier les canaux plutôt que d’insister sur un seul, et prévoir une sortie de dispositif dès qu’un accord est signé.
| Point de vigilance | Relance uniquement manuelle | Relance assistée par un agent IA |
| — | — | — |
| Couverture de la liste d’appels | Limitée aux heures ouvrées et aux priorités définies | Large, y compris sur les petits montants et les retards récents |
| Langue de l’échange | Dépend de la langue parlée par l’agent présent | Français et langues locales, selon le profil de l’emprunteur |
| Traçabilité des promesses | Notes manuscrites, mémoire de l’agent | Chaque appel, motif et engagement enregistrés dans le dossier |
| Escalade humaine | Peu formalisée | Déclenchée par des règles explicites |
| Respect des horaires et des relances | Variable selon la charge | Contrôlé automatiquement |
Langues locales, Mobile Money et calendrier : ce que l’agent doit apprendre
Un emprunteur de Yopougon, un revendeur d’Abobo et un producteur de Bouaké ne se relancent pas de la même façon. Les habitudes de paiement varient : certains paient en agence, d’autres en Mobile Money, d’autres encore remettent l’argent à un collecteur lors du marché. Le calendrier compte aussi. La rentrée scolaire, les fêtes de fin d’année, le ralentissement d’une activité saisonnière déplacent les capacités de remboursement. Un agent IA mal paramétré appelle au pire moment et obtient un refus qui aurait pu être évité.
La langue est un sujet aussi concret. Une part importante de la clientèle de microfinance en Côte d’Ivoire s’exprime d’abord en dioula, en baoulé, en bété, ou mélange français et nouchi. Un agent qui ne comprend pas la réponse ne peut pas négocier, il ne peut que répéter. C’est précisément ce que le dispositif doit éviter.
Le bon indicateur n’est pas le nombre d’appels passés
Il est tentant de mesurer la performance d’un agent IA au volume d’appels sortants. C’est une erreur. Trois indicateurs suffisent à piloter : le taux de contact utile, le taux de promesses de paiement tenues, et le délai moyen de régularisation d’un dossier. À quoi s’ajoute le coût par franc recouvré, qui compare ce que coûte une relance à ce qu’elle rapporte réellement.
Le travail ne s’arrête pas au téléphone. Quand les paiements arrivent, il faut les rapprocher des échéances, mettre à jour le dossier de crédit, et déclencher la relance suivante uniquement si nécessaire. C’est un enchaînement que l’automatisation des processus métier permet de tenir sans ressaisie. AORA Technologies, ESN basée à Abidjan, conçoit ce type de dispositifs en les branchant sur les outils de crédit déjà en place, plutôt qu’en les remplaçant.
Trois décisions à prendre avant de brancher un agent IA sur votre portefeuille
Avant de déployer quoi que ce soit sur huit mille crédits, trois choix structurent le projet.
1. Délimiter le périmètre. Faut-il commencer par les retards de un à trente jours, par les petits montants, ou par un portefeuille d’agence précis ? Un test sur quelques centaines de dossiers suffit à mesurer le taux de contact et le taux d’accord.
2. Écrire les règles d’escalade. Quels montants, quels motifs, quels profils remontent obligatoirement vers un agent humain ? Ces règles doivent être décidées par le responsable recouvrement, pas par le prestataire technique.
3. Assainir les données. Un numéro faux ou obsolète annule tout le bénéfice. Vérifier les coordonnées, historiser les canaux de paiement préférés, conserver la langue de correspondance.
Un audit préalable des processus de recouvrement permet de trancher ces trois points en quelques jours. C’est la première étape d’un audit IA et elle est gratuite : elle ne coûte rien d’autre qu’une matinée de travail avec vos équipes recouvrement et crédit.
Questions fréquentes
Un agent IA peut-il vraiment converser en dioula ou en baoulé ?
Oui, à condition que le modèle ait été entraîné ou adapté sur ces langues et que vos équipes aient validé les formulations employées. Un agent générique comprend souvent le français et l’anglais, mais bute sur un échange en langue locale. C’est un point à tester avant tout déploiement, sur un échantillon d’appels réels, avec des emprunteurs volontaires.
Faut-il remplacer les agents de recouvrement ?
Non. Le dispositif le plus efficace combine les deux : l’agent IA absorbe les appels de masse, les rappels d’échéance et les négociations simples, tandis que les agents humains se concentrent sur les dossiers à enjeu, les contestations et les situations sociales difficiles. C’est aussi ce qui rend le métier plus supportable pour vos équipes, qui passent moins de temps à répéter la même phrase cent fois par jour.
Est-ce que la relance automatisée fait perdre des clients ?
Mal paramétrée, oui. Un agent qui appelle trop souvent, au mauvais moment, ou qui insiste sur un montant intenable, produit exactement l’effet inverse de celui recherché. Bien réglée, elle régularise plus vite et réduit le nombre de dossiers qui basculent en contentieux, ce qui est plutôt un facteur de fidélisation.
Que se passe-t-il si l’emprunteur conteste le montant réclamé ?
Le dossier est immédiatement escaladé vers un agent humain, avec l’enregistrement de l’appel et le motif de la contestation. Aucun engagement ne doit être enregistré sur un dossier contesté. C’est une règle de base : le système automatise la relance, jamais la décision de classer ou de poursuivre.
Si votre portefeuille compte plusieurs milliers de crédits actifs et que vos agents passent leurs journées à rappeler les mêmes personnes sans savoir ce que cela produit, il y a un vrai travail à faire sur les données et sur les règles d’escalade. Présentez-nous votre organisation actuelle du recouvrement : nous regardons ensemble quels segments peuvent être traités automatiquement, et à quelles conditions votre dispositif reste conforme et respectueux de vos emprunteurs. Prendre contact.