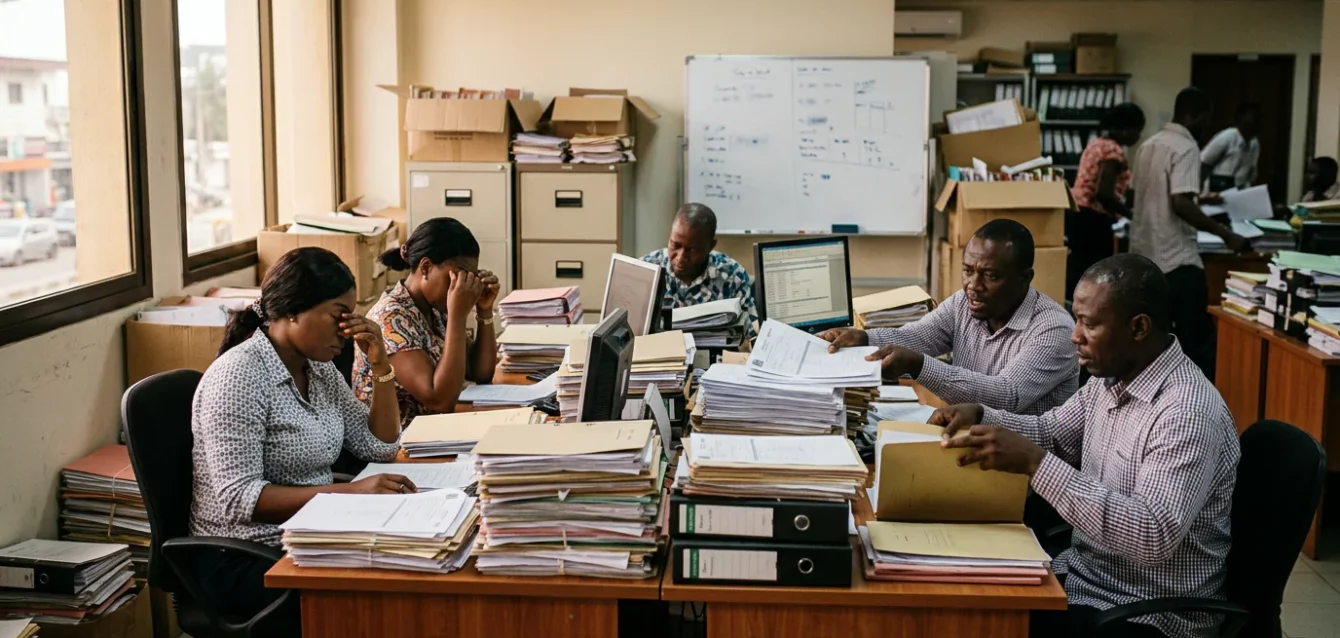
Seize heures, service sinistres d’une compagnie d’assurance au Plateau. La responsable reçoit le quarantième appel de la journée. Un assuré annonce un accident de voiture, un autre réclame le remboursement d’une hospitalisation, un troisième envoie par WhatsApp treize photos de dégâts des eaux dans son appartement de Cocody. Chaque dossier exige des vérifications, des recoupements, des appels aux experts, des relances vers les relevés bancaires. En face, la cellule fraude vient de repérer un réseau suspect de déclarations coordonnées sur des polices auto. Le même après-midi, la direction reçoit un courrier de l’ARTCI demandant des précisions sur la protection des données personnelles collectées via l’application mobile. Trois urgences, trois fronts, pas assez de bras.
Les compagnies d’assurance en Côte d’Ivoire font face à une pression simultanée sur leurs opérations, leur rentabilité et leur conformité réglementaire. L’intelligence artificielle ne résout pas tout, mais elle commence à apporter des réponses concrètes sur les trois chantiers qui absorbent aujourd’hui l’essentiel des ressources : le traitement des sinistres, la détection de la fraude et la mise en conformité avec les exigences légales.
Le volume de sinistres a explosé, les équipes n’ont pas suivi
Le marché ivoirien de l’assurance comptait environ 2,5 millions de personnes assurées en 2024, selon les données de la Conférence Interafricaine des Marchés d’Assurance (CIMA). Entre la croissance de la classe moyenne, l’extension de l’assurance maladie obligatoire et le développement de l’assurance automobile, le nombre de déclarations de sinistres a progressé de manière significative. Les compagnies généralistes basées à Abidjan traitent désormais des milliers de dossiers par mois.
Le problème n’est pas tant le volume que la dispersion. Un sinistre auto arrive par mail, un sinistre santé par WhatsApp, un sinistre habitation via l’application mobile, un sinistre vie par courrier papier déposé au guichet de la succursale de Treichville. Chaque canal génère son propre format de données, ses propres incomplétudes, ses propres délais de traitement. Les équipes de gestionnaires passent plus de temps à rassembler l’information qu’à l’analyser.
L’IA intervient ici comme un agent de qualification automatique. Un modèle entraîné sur les historiques de sinistres peut catégoriser chaque déclaration entrante, identifier les pièces manquantes, proposer une première évaluation du montant et orienter le dossier vers le gestionnaire compétent. Les délais de première réponse passent de plusieurs jours à quelques heures.
Ce que l’IA voit quand elle lit un dossier de sinistre
Contrairement à une règle figée dans un logiciel métier, un modèle d’apprentissage automatique repère des régularités dans les données. Sur un million de sinistres historiques, il identifie les corrélations entre types de dommages, montants déclarés, profils des assurés, zones géographiques, périodes de l’année. Quand un nouveau dossier arrive, il le compare implicitement à ce qu’il a déjà vu.
Un sinistre auto déclaré à Abidjan avec un choc avant à 7 h 30 sur le pont Houphouët-Boigny ne ressemble pas à un sinistre déclaré à 23 h 00 sur la route de Bingerville. Le contexte change l’évaluation. Un modèle bien calibré intègre ces nuances sans qu’il soit nécessaire d’écrire une règle pour chaque situation.
La clé, c’est que l’IA ne se substitue pas au gestionnaire. Elle lui donne un dossier prétrié, préannoté, avec les éléments de décision déjà rassemblés. Le gain ne se mesure pas en remplacements de postes, mais en capacité à traiter correctement un volume qui otherwise nécessiterait des embauches massives.
La fraude organisée a changé de visage
Les compagnies ivoiriennes estiment généralement que 5 à 15 % des sinistres présentent des éléments suspects, ce qui représente des milliards de FCFA de pertes potentielles annuelles. La fraude a muté. Elle n’est plus seulement individuelle — l’assuré qui déclare un accident survenu avant la signature du contrat, ou qui gonfle la facture de réparation. Elle devient structurée : réseaux organisés de fausses déclarations, complicités entre assurés et prestataires de santé, scénarios types reproduits sur plusieurs contrats.
La détection manuelle atteint ses limites. Un gestionnaire qui traite cinquante dossiers par semaine ne peut pas repérer qu’un assuré a déclaré exactement le même type de sinistre dans trois compagnies différentes, ni qu’un garage du quartier Adjamé apparaît anormalement souvent dans les réparations, ni qu’un médecin prescrit des examens dans un schéma statistiquement improbable.
L’IA appliquée à la fraude fonctionne en deux temps. D’abord, elle construit un profil de normalité à partir des données historiques légitimes. Ensuite, elle signale les écarts significatifs par rapport à ce profil. Un assuré qui change de comportement de déclaration, une zone géographique qui explose soudainement, un prestataire dont le volume d’interventions triple en trois mois : chaque anomalie remonte pour investigation humaine.
L’important est que le modèle ne décide pas. Il propose une liste de dossiers prioritaires à vérifier. C’est ensuite aux enquêteurs de la cellule fraude de mener l’investigation terrain, de confronter les déclarations, de recouper avec les témoignages. L’IA est un radar, pas un juge.
La conformité réglementaire n’est plus négociable
Le 26 septembre 2024, le ministre de la Transformation numérique, Amadou Coulibaly, a rappelé lors de l’AITEK Innovation Summit à Abidjan la nécessité d’accélérer la régulation de l’intelligence artificielle, tout en encourageant les entreprises à ne pas attendre les textes pour agir lavenir.ci. Ce message s’adresse directement aux secteurs qui manipulent des données personnelles massives, comme l’assurance.
En Côte d’Ivoire, la loi n°2013-450 relative à la protection des données personnelles impose des obligations strictes aux organismes qui collectent, stockent et traitent des informations sur leurs clients. L’ARTCI (Autorité de Régulation des Télécommunications de Côte d’Ivoire) contrôle la conformité et peut prononcer des sanctions en cas de manquement. Or, une compagnie d’assurance accumule des données sensibles : relevés bancaires, historiques médicaux, coordonnées GPS des déplacements, relevés de consommations de soins.
La mise en conformité ne se résume pas à un document de politique interne. Elle suppose une cartographie précise des flux de données, une maîtrise des durées de conservation, une sécurisation des accès, une tracabilité des traitements. L’IA peut aider à deux niveaux. D’abord, en analysant automatiquement les bases de données pour repérer les informations personnelles dispersées dans des fichiers non structurés (emails, PDF, images). Ensuite, en surveillant en continu les accès et les traitements pour signaler les dérives.
La newsletter professionnelle d’Orange Business soulignait en septembre 2026 que la gouvernance des données et la cybersécurité devaient être pensées ensemble dans les entreprises adoptant l’IA business.orange.ci. Une IA mal sécurisée devient une faille. L’assurance ivoirienne, secteur réglementé et surveillé, ne peut pas se permettre d’ajouter un risque technologique à ses risques existants.
Combien coûte la mise en place d’une solution IA dans l’assurance ivoirienne ?
La réponse dépend du périmètre. Un projet limité à la qualification automatique des sinistres, avec un modèle pré-entraîné ajusté aux données internes, peut représenter un investissement de quelques dizaines de millions de FCFA. Un système complet intégrant la détection de fraude, la conformité et l’archivage intelligent des pièces justificatives dépasse la centaine de millions.
Ces montants se comparent aux coûts cachés de l’inaction : retards de paiement des sinistres qui irritent les assurés, fraude non détectée qui saigne la rentabilité technique, non-conformité qui expose à des sanctions et une réputation ternie. Une compagnie d’assurance de taille moyenne à Abidjan peut perdre plusieurs centaines de millions de FCFA par an sur ces trois postes combinés.
La Feuille de route nationale sur l’intelligence artificielle, présentée en 2024, et le partenariat noué entre l’État ivoirien et Mistral AI montrent que les pouvoirs publics attendent des secteurs réglementés qu’ils prennent le train de l’IA en marche. Les assureurs qui attendront que les textes soient définitifs pourront se retrouver en retard sur leurs concurrents — et sur les attentes du régulateur.
Par où commencer quand on dirige une compagnie d’assurance à Abidjan ?
La première erreur serait de vouloir tout automatiser en même temps. Les projets IA qui échouent partent souvent d’une ambition technologique plutôt que d’un problème métier identifié. La bonne question n’est pas « comment intégrer l’IA ? » mais « où perdons-nous le plus de temps, d’argent ou de contrôle ? »
Un audit IA des processus permet de cartographier les flux, d’identifier les gisements de données, de repérer les points de rupture. C’est un travail de diagnostic qui ne suppose pas d’engagement technologique préalable. Il aboutit à une hiérarchisation des cas d’usage potentiels, avec des estimations de gains et de complexité.
Dans le contexte ivoirien, les chantiers les plus impactants sont souvent, dans l’ordre : la qualification des sinistres, la détection de fraude, l’archivage sécurisé. Mais chaque compagnie a ses propres contraintes. Une spécialiste de l’assurance auto n’a pas les mêmes priorités qu’un assureur santé, qu’un réassureur, qu’une compagnie vie.
Les agents IA capables d’exécuter des tâches — classer un dossier, envoyer une relance, archiver un document — peuvent être déployés progressivement, processus par processus. L’important est de commencer par un périmètre maîtrisé, de mesurer les résultats, d’ajuster avant d’étendre.
Ce que l’État attend des assureurs sur la feuille de route IA
Le discours du ministre Coulibaly à l’AITEK Innovation Summit n’était pas une simple déclaration de principe. Il s’inscrivait dans une dynamique où l’État ivoirien positionne l’IA comme levier de souveraineté numérique et de compétitivité économique. Les secteurs réglementés, dont l’assurance, sont appelés à montrer l’exemple.
L’archivage sécurisé des données personnelles, la tracabilité des décisions automatisées, la protection contre les cyberattaques qui pourraient compromettre les systèmes d’information : ces exigences recoupent les obligations légales existantes. L’IA ne les remplace pas — elle oblige à les prendre au sérieux de manière plus systématique.
Les compagnies qui engagent démarche de conformité et projet d’automatisation intelligent peuvent s’appuyer sur des solutions d’archivage et de partage de fichiers qui répondent aux exigences réglementaires tout en préparant le terrain pour des traitements automatisés.
Ce qui change concrètement pour une équipe sinistres
Un gestionnaire qui reçoit quarante dossiers par jour passe la moitié de son temps à ouvrir des pièces jointes, à vérifier que les formulaires sont complets, à relancer les assurés pour obtenir les relevés manquants. Avec un agent IA qui prétraite les déclarations, il reçoit des dossiers déjà classés, avec les incohérences signalées et les pièces manquantes identifiées.
Son travail change de nature. Il passe du tri à l’arbitrage. Il se concentre sur les cas litigieux, les situations complexes, les assurés difficiles. Il gagne en satisfaction professionnelle parce qu’il traite moins de tâches répétitives et plus de décisions à valeur ajoutée.
Les entreprises qui ont déployé ce type de solution rapportent une baisse significative des délais de premier contact avec l’assuré, une réduction des erreurs de saisie et une meilleure tracabilité des décisions. Ce sont des indicateurs que les directions générales peuvent suivre, au-delà du simple retour sur investissement.
Questions fréquentes
L’IA peut-elle refuser un sinistre automatiquement ?
Non, dans le cadre d’une implémentation responsable. L’IA peut signaler un sinistre comme suspect ou incomplet, mais la décision de refus appartient au gestionnaire humain. C’est une exigence de la loi sur les données personnelles et une pratique standard des compagnies d’assurance prudentes.
Combien de temps faut-il pour déployer un agent IA sur les sinistres ?
Un pilote sur un type de sinistre spécifique peut être opérationnel en deux à quatre mois. Le déploiement à l’échelle de l’ensemble des activités nécessite une année pour intégrer les ajustements, la formation des équipes et les validations réglementaires éventuelles.
Les données des assurés sont-elles sécurisées dans un système IA ?
Cela dépend de l’architecture technique et des mesures de cybersécurité mises en place. Une implémentation sérieuse suppose un hébergement conforme aux exigences de l’ARTCI, un chiffrement des données, une gestion stricte des accès et une tracabilité des traitements.
Faut-il une équipe informatique dédiée pour maintenir ces solutions ?
Pas nécessairement en interne. Une ESN comme AORA Technologies peut prendre en charge l’infogérance et la maintenance. L’essentiel est de disposer d’une équipe métier capable de valider les résultats et de faire remonter les anomalies.
—
Sinistres, fraude, conformité : les trois chantiers sont liés. Un dossier mal traité peut cacher une fraude. Une fraude non détectée peut entraîner des pertes financières qui fragilisent la compagnie. Une conformité insuffisante peut se transformer en sanction réglementaire. L’IA ne résout pas ces problèmes par magie, mais elle donne aux équipes les moyens de les affronter. Si vous souhaitez évaluer quels processus de votre compagnie pourraient bénéficier d’une automatisation intelligente, contactez AORA Technologies pour un audit IA gratuit de vos opérations.